صدمة الطاقة تضع التضخم مجدداً على طاولة الفيدرالي الأميركي
قد تبدو أزمة الطاقة، للوهلة الأولى، أزمة تبدأ وتنتهي عند محطة الوقود، لكن الخطر الحقيقي يبدأ عندما يغادر ارتفاع النفط شاشة الأسواق، وينتقل إلى تكلفة نقل البضائع، وتشغيل الطائرات، والإنتاج الزراعي، ثم إلى أسعار السلع على رفوف المتاجر، قبل أن يصل في النهاية إلى فاتورة المستهلك.
وبعد ستة أشهر من الحرب مع إيران، وحسب صحيفة وول ستريت جورنال، بدأت أسعار النفط والوقود المرتفعة تغذي التضخم الأميركي، لكن المفارقة أن التأثير الأكبر ربما لم يظهر بعد.
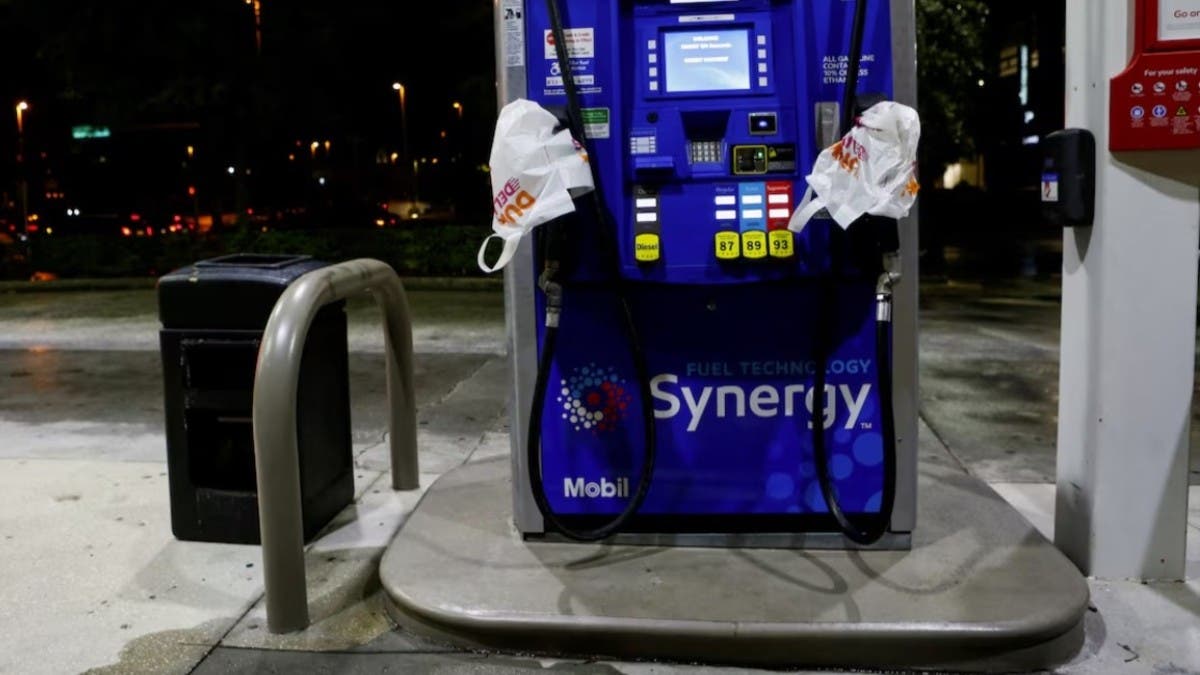
البداية واضحة عند المضخة، سعر البنزين في الولايات المتحدة وصل إلى نحو 4.33 دولار للغالون، مرتفعاً بنحو 45% مقارنة بمستويات ما قبل اندلاع الحرب في أواخر فبراير، حسب بيانات جمعية السيارات الأميركية.
لكن البنزين ليس الرقم الأكثر إثارة للقلق، فالديزل قفز بأكثر من 65% منذ أواخر فبراير، وتجاوز 6.27 دولار للغالون للمرة الأولى على الإطلاق.
وأهمية هذا الرقم تتجاوز السائق، لأن الديزل يدخل في قلب دورة الإنتاج، من تشغيل المعدات الزراعية إلى نقل السلع وتبريدها وتوزيعها، ومع كل مرحلة، تصبح تكلفة الطاقة جزءاً من السعر النهائي.
وهنا السؤال الأهم: هل تتحمل الشركات هذه الزيادة أم تمررها إلى المستهلك؟، فأسعار تذاكر الطيران ارتفعت 23.4% على أساس سنوي في أغسطس، والوقود ليس وحده وراء القفزة، لكن قوة الطلب سمحت لشركات الطيران بتمرير جزء أكبر من ارتفاع تكلفة وقود الطائرات.
التضخم الأساسي في أميركا
ومع ذلك، ما زالت هناك إشارة مطمئنة نسبياً، فالتضخم الأساسي في الولايات المتحدة، الذي يستبعد الغذاء والطاقة، بلغ 2.4% على أساس سنوي في أغسطس، أقل قليلاً من يوليو، فيما ارتفعت أسعار الغذاء 2.7%.
أي أن صدمة النفط رفعت التضخم مباشرة عبر الطاقة، لكنها لم تتحول بعد إلى ارتفاع واسع في بقية الأسعار.
وحسب “Oxford Economics” كان الأثر غير المباشر محدوداً جداً خلال الربع الثاني، وقد يصبح أكثر وضوحاً في الربع الثالث، لكن نقطة التحول تبدأ إذا استمر النفط مرتفعاً، فعقود الشحن والتوريد والتحوطات تؤخر انتقال التكلفة، لكنها لا تلغيها، ومع تآكل هوامش الأرباح، يصبح تمريرها أقل خياراً وأكثر ضرورة.
فالنفط يحوم حول 100 دولار للبرميل، مرتفعاً بنحو 45% منذ أوائل يوليو، وإذا استقرت الأسعار عند هذه المستويات، قد تنتقل الصدمة إلى النقل والغذاء والخدمات، ثم إلى التضخم الأساسي نفسه، وعندها تصبح أزمة النفط مشكلة مباشرة أمام الاحتياطي الفيدرالي، فالأسواق ترجح رفع الفائدة 25 نقطة أساس إلى نطاق 3.75% إلى 4% هذا الأسبوع، مع احتمال ألا تكون هذه الزيادة الأخيرة إذا اتسعت الضغوط السعرية.
المصدر: العربية – اقتصاد